Payments
Modul Payments zahrnuje inovativní projekty a výzkum ČNB v oblasti budoucnosti placení. Především se jedná o rozvoj systému okamžitých plateb a snahu o co nejširší využívání této špičkové infrastruktury v praxi (např. formou odstraňování bariér či zapojování dalších účastníků).
Analyzovány jsou možnosti propojování platebního systému CERTIS se systémy okamžitých plateb v Evropě i jinde, a zároveň se vedou úvahy i o vzdálenější budoucnosti, kdy bude stávající systém potřeba nahradit jiným řešením. Modul Payments se zabývá také tématy spojenými s digitalizací a tokenizací peněz, ať už jde o peníze centrálních bank (CBDC), které jsou předmětem intenzivní mezinárodní odborné diskuse, nebo stablecoins či tokenizované vklady a jejich využití v přeshraničních platbách.
Rozvoj okamžitých plateb
Okamžité platby umožňují provádět jednorázové převody peněžních prostředků v českých korunách mezi klienty českých bank během několika málo sekund.
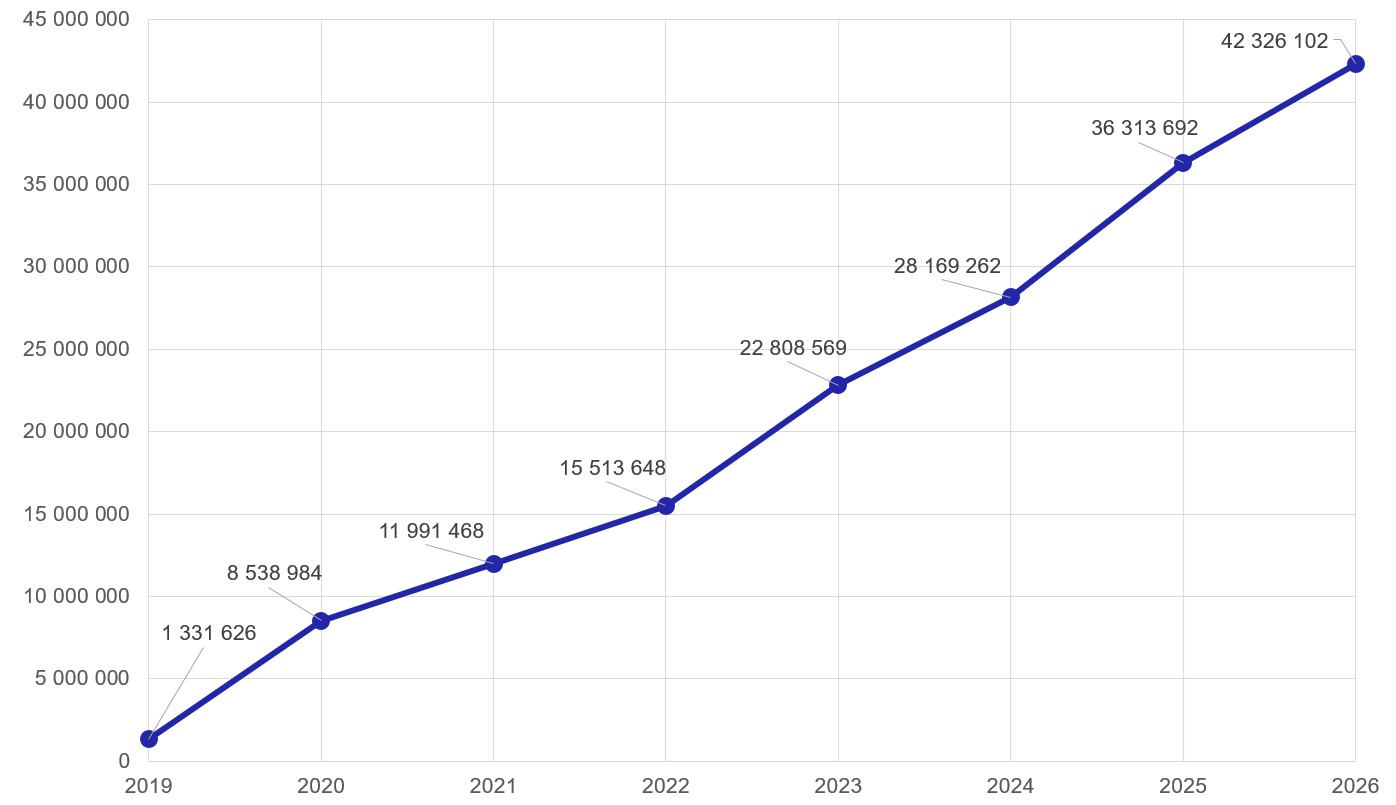
Česká národní banka, která systém provozuje, v současnosti zpracuje okolo 42 milionů těchto okamžitých transakcí měsíčně (pozn.: údaj za říjen 2026). Klíčovou roli sehrává široká dostupnost služby – přístup k ní má už 99 % klientů bank na českém trhu, kteří jsou spotřebiteli. To vše nepřetržitě 24 hodin denně, 7 dní v týdnu.
| 2019 | 2020 | 2021 | 2022 | 2023* | 2024 | 2025** | 2026 | |
|---|---|---|---|---|---|---|---|---|
| Pokrytí trhu okamžitými platbami | 41 % | 87 % | 90 % | 91 % | 90 % | 90 % | 99 % | 99 % |
* pokles o 1 procentní bod v důsledku krachu Sberbank
** od 9. dubna 2025
Okamžité platby se staly standardem, prostředky na účtu jsou za pár sekund, a to kdykoliv – v noci, o víkendu i o svátcích. „Ještě před pár lety trvaly platby dva i více dní. Udělali jsme velký pokrok, vybudovali jsme infrastrukturu okamžitých plateb a dále do ní investujeme,“ uvedl guvernér ČNB Aleš Michl.
Obliba okamžitých plateb mezi jednotlivci i firmami rychle roste. Ze všech klientských mezibankovních úhrad se jich okamžitě uskuteční již 46 %, přitom před pouhými dvěma lety to byla přibližně jen třetina. Statistiky ČNB ukazují, že zatímco počet běžných úhrad stagnuje či dokonce mírně klesá, okamžitých plateb konstantně přibývá.
Graf – Celkový měsíční počet okamžitých plateb
(vždy za říjen daného roku)
Okamžité platby se stále více prosazují také u obchodníků, kteří je využívají jako levnější alternativu k platbám kartou. Potenciál do budoucna je přitom obrovský s tím, jak rychle jdou technologie dopředu – obchodníci nabízejí zákazníkům vedle přijímání karet či hotovosti stále častěji také nová platební řešení postavená právě na okamžitých platbách, a to s využitím QR kódů, technologie NFC nebo iniciace plateb třetími stranami podle směrnice o platebních službách (PSD2).
Sílící konkurence v oblasti placení je přitom přínosem pro celou českou ekonomiku. Pro zákazníky znamená větší pohodlí či širší výběr platebních nástrojů. Obchodníci pak mohou ušetřit na karetních transakcích či na zpracování hotovosti.
ČNB nadále intenzivně pracuje na dalším rozvoji a využití okamžitých plateb, včetně podpory potřebných změn v platební infrastruktuře a spolupráce s bankovním sektorem na jejich širším uplatnění v praxi, při současném posilování bezpečnostních standardů a odolnosti platebního styku.
Proto ČNB v průběhu roku 2025 převzala pod svou správu pravidla pro okamžité platby a dále v červnu 2026 spustila Národní fórum pro platby, které je platformou sloužící pro strukturovanou diskusi se všemi zainteresovanými subjekty na fungování a dalším rozvoji placení v Česku.
Účelem je pomocí otevřeného a konstruktivního dialogu zvýšit konkurenci a bezpečnost v platbách. Zřízeny byly dvě pracovní skupiny, pro okamžité platby a pro prevenci podvodů v platebním styku. Jako první oblast pro zlepšení byly vybrány QR kódy (standard je třeba modernizovat) a iniciace okamžitých plateb prostřednictvím standardizovaných odkazů do mobilních aplikací bank. V oblasti bezpečnosti se pracuje na zavedení potvrzování příjemce pro domácí korunové platby, na efektivnější komunikaci s veřejností i mezi veřejným a soukromým sektorem. Více informací naleznete na stránce Národního fóra pro platby.
Okamžité platby pro přeshraniční a nebankovní poskytovatele platebních služeb
ČNB usiluje o podporu konkurence v platbách tím, že se snaží v maximální možné míře umožněné regulací zpřístupňovat platební systém CERTIS všem zájemcům o účast v něm. Současně ale přihlíží k jeho bezpečnosti. Již řadu let je umožněna přeshraniční účast bank z Evropské unie, včetně těch, jež nemají sídlo ani pobočku v ČR. Okamžité platby takto od roku 2023 využívá maltská banka Multitude Bank, p.l.c.
ČNB také více než dekádu prosazovala, aby právní předpisy Evropské unie umožňovaly účast v platebních systémech provozovaných centrálními bankami i nebankovním poskytovatelům platebních služeb. K tomu došlo v roce 2024. ČNB jim následně zpřístupnila CERTIS v květnu 2025, v nejkratším možném termínu, který legislativa umožňovala.
Na začátku roku 2026 přivítal CERTIS prvního zahraničního nebankovního poskytovatele platebních služeb, 16. března 2026 pak prvního tuzemského. Jednání o účasti probíhají s několika dalšími nebankovními poskytovateli platebních služeb.
Okamžité platby pro stát
Jako banka státu, u které mají vedené účty ministerstva, obce, kraje nebo například finanční správa a zdravotní pojišťovny, začala v listopadu 2025 i ČNB přijímat okamžité platby. Zaplatit daně, poplatky, pojistné a další odvody státu je tak nově možné také za pár sekund – ve všední dny, o víkendech i o svátcích, ve dne i v noci. „Vycházíme vstříc občanům a podnikatelům, kterým se tím mimo jiné zjednoduší a zrychlí plnění povinností směrem k různým státním úřadům a institucím,“ říká členka bankovní rady ČNB Karina Kubelková.
Hromadné okamžité platby
Z dalších projektů v této oblasti připravuje Česká národní banka ve spolupráci s komerčními bankami řešení pro rychlé zpracování hromadných plateb, označované jako ASAP platby.
ASAP platby představují nový typ mezibankovních plateb určený především pro firemní a korporátní klientelu. Jejich cílem je rozšířit výhody rychlého platebního styku také na klienty, kteří zadávají větší množství plateb hromadně, a umožnit jejich zpracování nepřetržitě.
Na rozdíl od okamžitých plateb, které pro jednotlivé transakce využívají především retailoví klienti, přinášejí ASAP platby možnost zpracovávat celé dávky plateb zadávané firemními klienty. V rámci jedné dávky přitom může být odesláno více než 40 tisíc platebních příkazů najednou. Firmy tak budou i nadále využívat způsob zadávání plateb, na který jsou zvyklé, a současně získají výhodu jejich rychlého zpracování.
ASAP platby budou zpracovávány průběžně v režimu 24/7/365 a následně budou předávány bankám příjemců v pravidelných minutových intervalech. Propojují tak jednoduchost hromadného zadávání s rychlostí a nepřetržitou dostupností moderního mezibankovního platebního styku.
Napsali jsme o okamžitých platbách
- Vše o okamžitých platbách ČNB
- Podrobnosti o systému mezibankovního platebního styku CERTIS včetně statistických údajů a seznamu účastníků
- Instant Payments in Czechia: Adoption and Future Trends (I. Trubelík, T. Karhánek, S. Malovaná, A. Michl) – odborný článek o rozvoji systému okamžitých plateb v ČR (pouze v angličtině)
Budoucnost placení
Propojování systémů okamžitých plateb
Řada systémů okamžitých plateb již byla bilaterálně propojena v jihovýchodní Asii, kde je průkopníkem singapurská centrální banka MAS. Ze Singapuru lze okamžitě platit na Filipíny a do Indie, Indonésie, Malajsie či Thajska. MAS také stojí, společně s Bankou pro mezinárodní platby, za projektem Nexus, který by měl v budoucnosti sloužit jako globální infrastruktura k propojení všech existujících systémů okamžitých plateb. Infrastruktura a schéma Nexus Global Payments jsou nyní ve výstavbě, připojení k nim zvažuje i ECB se systémem okamžitých plateb TIPS.
V Evropě se pak řada zemí, které neplatí eurem, přešla či přechází na infrastrukturu okamžitých plateb provozovanou Eurosystémem, systém okamžitých plateb TIPS. Již nyní TIPS zpracovává okamžité platby ve švédských a dánských korunách a výhledově by to měly být norské korunové platby (od 2028) a islandské korunové platby. ČNB intenzivně zkoumala důvody, které dánskou a švédskou centrální banku k tomuto rozhodnutí vedly, a náklady a přínosy tohoto kroku. Výsledkem analýz bylo, že pro ČNB je smysluplnější se prozatím soustředit na další rozvoj systému CERTIS. Propojení okamžitých korunových a eurových plateb lze rychleji zajistit s využitím nově spuštěného schématu pro přeshraniční eurové okamžité platby OCT Inst, a zpřístupněním okamžitých korunových plateb v CERTIS nebankovním poskytovatelům specializovaným na devizové platby.
Digitalizace peněz
Česká národní banka se o téma digitálních peněz, ať už emitovaných centrálními bankami, stablecoins na veřejných blockchainech, nebo tokenizací peněz komerčních bank, začala zajímat již od roku 2017. V únoru 2021 byla zřízena pracovní skupina k problematice CBDC, v níž byly zastoupeny všechny relevantní útvary ČNB. Jejím hlavním úkolem bylo sledovat a analyzovat probíhající vývoj v oblasti CBDC se zaměřením na možné dopady na ČNB a Českou republiku, včetně analýz, zda vůbec a za jakých podmínek by bylo důvodné reálně uvažovat o případné emisi CBDC Českou národní bankou.
Digitální peníze centrálních bank lze obecně definovat jako digitální peníze, které jsou přímou pohledávkou jejich držitele vůči centrální bance. Jsou přitom denominovány v zúčtovací jednotce daného státu (např. v ČR by tak šlo o českou korunu). CBDC tedy přestavují novou, digitální formu peněz emitovaných centrální bankou a stejně jako současné hotovostní peníze je lze využít jako prostředek směny (k placení) i jako uchovatele hodnoty (ke spoření).
CBDC tak ve své podstatě rozšiřují přístup k bezhotovostním penězům centrálních bank. Ten mají nyní v zásadě jen obchodní banky, a to v podobě peněz na účtech u centrální banky. V případě emise tzv. retailové (neboli univerzální) CBDC by jej získaly i další subjekty (např. občané a firmy).
Z velkých centrálních bank na projektu digitální formy měny v současnosti aktivně pracuje pouze ECB. Ta v říjnu 2025 oznámila dokončení dvouleté přípravné fáze digitálního eura s tím, že jeho pilotní testování by mohlo být zahájeno v roce 2027 za podmínky, že bude schválena potřebná legislativa.
Bankovní rada ČNB dosud nepřijala žádné rozhodnutí ve věci případné emise českých CBDC. Případnému zavedení digitálních peněz centrální banky v České republice by podle zástupců pracovní skupiny mělo předcházet důkladné vyhodnocení jejich potřebnosti a přidané hodnoty ve specifických tuzemských podmínkách, ale i veřejná debata o takovém kroku. Nezbytným předpokladem pro možnost vydání CBDC ze strany ČNB by byla odpovídající změna legislativy, neboť stávající právní úprava emisi CBDC v ČR neumožňuje.
Napsali jsme o CBDC a příbuzných tématech
Ucelený přehled výstupů ČNB, které se přínosy, možnými riziky a případným zavedením CBDC v ČR zabývají:
5. 11. 2026 – Digitální peníze centrálních bank (pdf, 1,5 MB), M. Vodrážka – prezentace
6. 9. 2025 – Digitální euro jako peněženka budoucnosti?, J. Kubíček – komentář
6. 3. 2025 – Digitální peníze centrálních bank (pdf, 906 kB), M. Vodrážka – prezentace
8. 11. 2022 – ČNB vydává publikaci Digitální peníze centrálních bank – výstup pracovní skupiny ČNB k problematice CBDC. Digitální peníze centrálních bank (pdf, 1MB) – publikace
17. 5. 2022 – Digitální měna ČNB – budoucnost koruny? Prozatím více otázek než odpovědí, O. Dědek (pdf, 788 kB) – prezentace
16. 12. 2020 – Digitální měny centrálních bank (CBDC), V. Molnár – čnBlog