Jak přesně vidí náš palantír? více než devět z deseti krátkodobých inflačních predikcí ČNB má chybu menší než jeden procentní bod
Každá prognóza je dříve nebo později konfrontována se skutečností, a právě tehdy se odhalí její skutečná hodnota. Nejen nakolik je přesná, ale i zda umožňuje porozumět zdrojům svých odchylek a učit se z nich. Tento blog popisuje vývoj české ekonomiky od roku 2008 v porovnání s prognózami ČNB a zodpovídá řadu otázek: jak věrně zachytily klíčové ekonomické tendence, kde a proč se od reality odchýlily a které neočekávané šoky stály za největšími predikčními chybami. Tato analýza přináší ohlédnutí za prognostickou praxí ČNB v posledních 18 letech a ukazuje, že prognózy inflace byly ve sledovaném období navzdory mimořádným šokům celkově přesné zejména na horizontu prvních dvou čtvrtletí prognózy.
Makroekonomické prostředí jako zdroj predikčních chyb
Při hodnocení přesnosti prognóz ČNB je důležité rozlišit, v jakém makroekonomickém prostředí vznikaly. Období od roku 2008[1] bylo poznamenáno několika po sobě jdoucími mimořádnými událostmi (globální finanční krize, dluhová krize v eurozóně následována obdobím nízké inflace, pandemie covidu-19, energetická krize), které přinášely různé typy nejistot a prognózování komplikovaly. Při interpretaci predikčních chyb představují důležitý kontext, který pomáhá rozlišit mezi systematickými nedostatky prognóz a chybami vyvolanými nepredikovatelnými vnějšími šoky.
V letech po globální finanční krizi a následné dluhové krizi eurozóny stály prognózy především před otázkou, jak hluboký a dlouhý bude propad zahraniční i domácí poptávky. To se promítalo do prognóz ekonomické aktivity, mezd[2], inflace i kurzu koruny (Graf 1). Následující období nízké inflace, uvolněných měnových podmínek a kurzového závazku[3] bylo naopak spojeno zejména s nejistotou, kdy odezní dezinflační tlaky a inflace se vrátí k cíli. Po roce 2020 se charakter ekonomické nejistoty opět změnil: pandemie nejprve prudce omezila ekonomickou aktivitu a narušila dodavatelské řetězce, zatímco vládní podpora pomohla udržet příjmy domácností. Energetická krize po ruské invazi na Ukrajinu pak přidala mimořádně silný nákladový šok, který inflaci vynesl na historicky vysoké hodnoty. Tuto bezprecedentně vysokou inflaci následovalo období postupné dezinflace a hospodářského oživení.
Graf 1 – Historický vývoj klíčových proměnných vůči predikcím ČNB
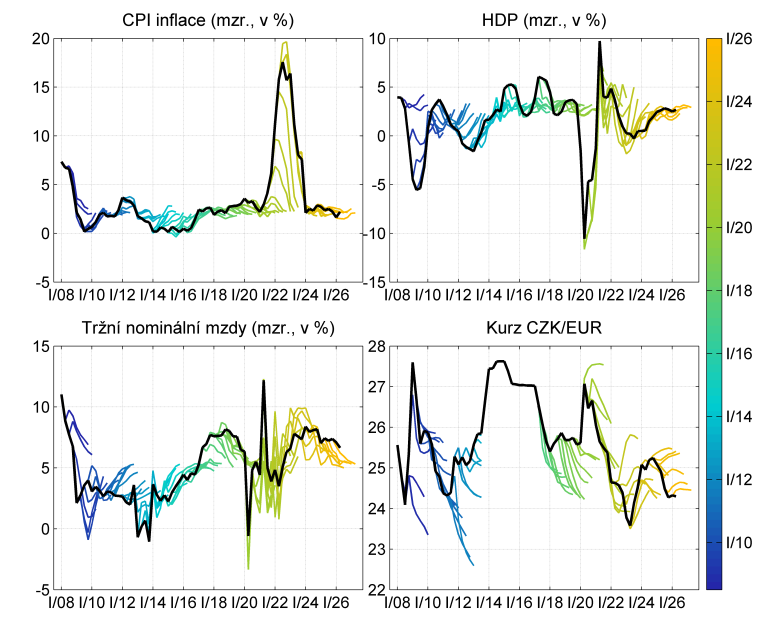
Pozn.: Graf ukazuje historické prognózy ČNB seřazené barevně od nejstarších (modře) po nejnovější (žlutě) ve srovnání s pozorovanými daty.
Predikční chyby a nepředvídatelné události
ČNB je poměrně úspěšná v predikování domácích ekonomických šoků, a naopak je většinou překvapována převážně nepredikovatelnými zahraničními šoky. Například na počátku zkoumané historie bylo pro analytický tým ČNB velmi těžké předpovědět vypuknutí velké finanční krize i její sílu. Značné zchlazení globální a následně i tuzemské poptávky způsobilo, že zejména pak na delším horizontu byla v roce 2008 predikce všech pozorovaných proměnných vychýlenější (Graf 1, Graf 2A, Graf 2B). Na kratším horizontu poměrně úspěšně predikovala ČNB zejména inflaci, která se přiblížila nule. V roce 2009, po odeznění prvotních dopadů krize, se přesnost predikcí inflace, HDP i kurzu koruny normalizovala. Patrné to je zejména u inflace, pro níž byly predikce velmi přesné na krátkém i střednědobém horizontu, a to až do počátku dluhové krize v eurozóně, kdy se kvůli opětovnému poklesu zahraniční poptávky zhoršila průměrná přesnost predikcí na horizontu čtyř až šesti čtvrtletí dopředu. Predikce HDP byly v tomto období velmi přesné na krátkém horizontu a méně přesné na delším horizontu. Síla a délka evropské dluhové krize analytiky ČNB překvapovala. Podobně u nominálních tržních mezd ČNB očekávala v horizontu čtyř až šesti čtvrtletí návrat na vyšší růsty, než které vlivem slabší produkce ve skutečnosti nastaly. Predikce kurzu koruny byla v tomto období nadhodnocená, neboť nečekala tak silný propad zahraniční poptávky a odliv investičního kapitálu z Evropy.
Během období nízké inflace byla ČNB překvapována perzistencí dezinflačních tlaků, které pokračovaly i přes mimořádně uvolněné měnové podmínky[4], což vedlo hlavně v roce 2015 k znatelně vyšší predikované inflaci na horizontu čtyř až šesti čtvrtletí, než jaká ve skutečnosti byla. Následně se predikce postupně zpřesňovaly. Růst HDP naopak prognózy v tomto období v souhrnu mírně podceňovaly kvůli silné exportní aktivitě podpořené kurzovým závazkem. V prognóze tržních mezd byla ČNB v tomto období velmi úspěšná. Bližšímu pohledu na toto období se věnujeme níže v Grafu 3.
Graf 2A – Historické odchylky predikcí CPI inflace a HDP od skutečnosti[5]
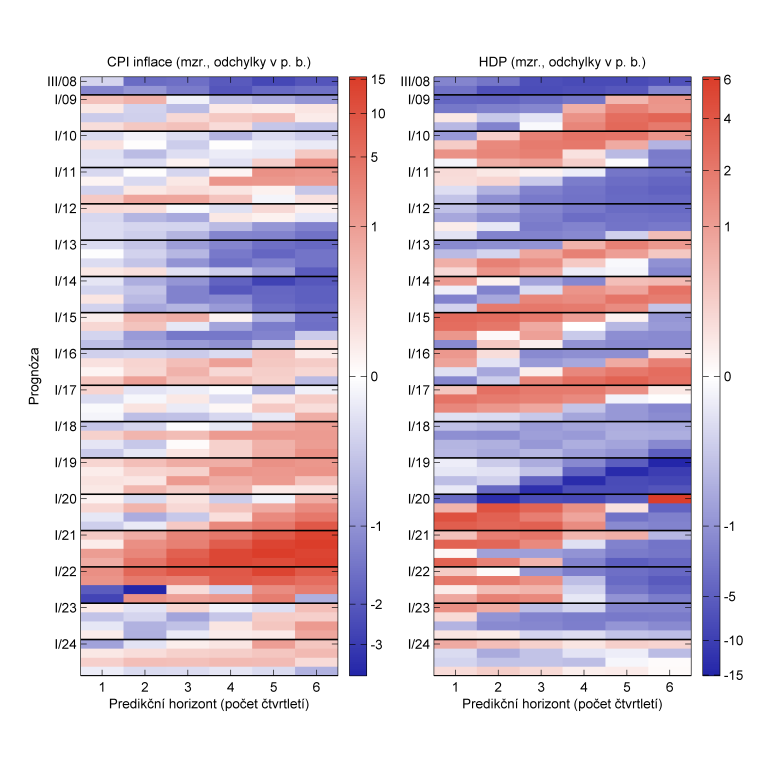
Pozn.: Graf ukazuje historické odchylky prognóz CPI inflace a růstu HDP od skutečných hodnot. Barevná škála vyobrazuje velikost odchylky, přičemž červená barva indikuje kladnou hodnotu odchylky a modrá zápornou hodnotu. Škála není rovnoměrně rozdělena kvůli zachycení extrémních pozorování.
Po ukončení kurzového závazku v roce 2017 prognózy podhodnocovaly sílu ekonomického růstu a s ním související mzdové a inflační tlaky. Oproti tomu očekávané posilování kurzu se nedostavilo v důsledku negativního sentimentu vůči středoevropskému regionu spojeného s nejistou obchodní politikou amerického prezidenta Donalda Trumpa v jeho prvním volebním období.
Prognózy z let 2019 a 2020 byly mimořádně nepřesné kvůli dopadům pandemie covidu-19, s nimiž nemohly dopředu počítat. Bylo těžké předpovědět jednak sílu propadu ekonomiky, jakož i rychlost jejího následného zotavení v prostředí měnících se vládních protipandemických opatření, která cílila na udržení zaměstnanosti a zachování růstu mezd. Oproti předchozím rokům se výrazně zhoršila také přesnost predikcí pro nejbližší čtvrtletí. Podobně i prognózy z let 2021 a 2022 nepočítaly s příchodem energetické krize, která eskalovala inflační tlaky přetrvávající z „covidového“ období. Z toho důvodu byly vysoké predikční chyby u všech sledovaných proměnných zejména na střednědobém horizontu. Nicméně ČNB rychle informaci o energetickém šoku do prognóz zapracovala, čemuž se věnujeme níže v Grafu 3. Od roku 2023 jsou prognózy již opět výrazně přesnější.
Graf 2B – Historické odchylky predikcí růstu nominálních tržních mezd a nominálního kurzu CZK/EUR od skutečnosti
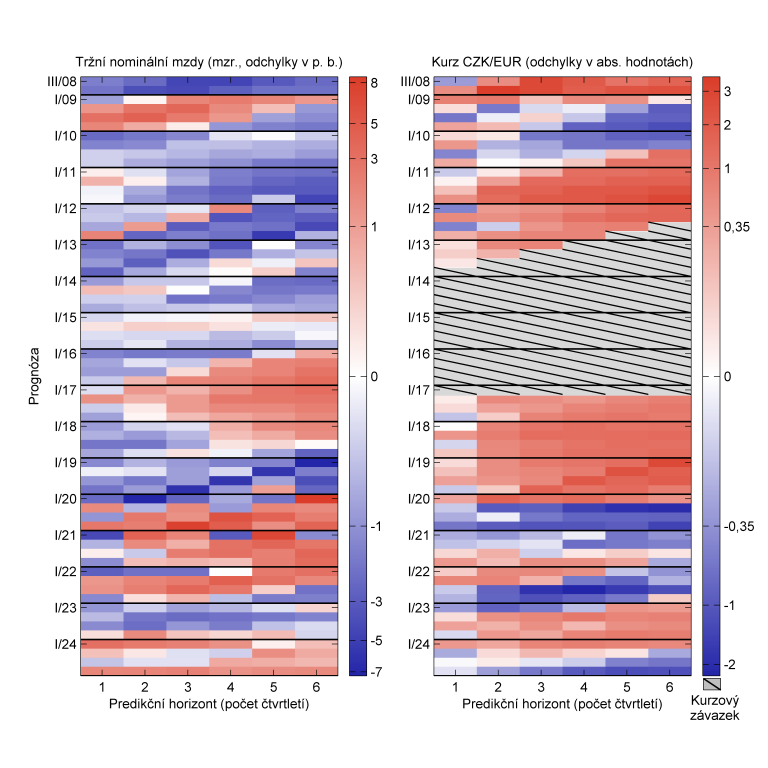
Pozn.: Graf ukazuje historické odchylky prognóz tržních nominálních mezd a kurzu CZK/EUR od skutečných hodnot. Barevná škála vyobrazuje velikost odchylky, přičemž červená barva indikuje kladnou hodnotu odchylky a modrá zápornou hodnotu. Škála není rovnoměrně rozdělena kvůli zachycení extrémních pozorování.
Graf 3 více přibližuje dvě období, kdy ČNB dělala větší chyby v prognózách inflace. V období vytrvale nízké inflace, které následovalo po dluhové krizi v eurozóně, ČNB systematicky podceňovala perzistenci dezinflačních tlaků přicházejících z domácí i zahraniční ekonomiky ve formě nízkého růstu mezd, utlumené poptávky a slabých nákladových tlaků ze zahraničí (jak znázorňuje zvýšená chybovost vyjádřená pomocí odmocněné střední čtvercové chyby – RMSE). Překvapením bylo, že trvalo poměrně dlouhou dobu, než mimořádně uvolněná měnová politika a oslabený kurz způsobený kurzovým závazkem zajistily přiblížení inflace k cíli.
Na druhou stranu je třeba ocenit, že sílu vysoké inflace během energetické krize se ČNB podařilo postupně v prognózách zachytit. Chybovost prognóz (RMSE) tak sice přechodně výrazně vzrostla, následně však – ve srovnání s obdobím nízké inflace po dluhové krizi – rychleji opět poklesla s tím, jak ČNB příchozí informace o síle zahraničního šoku zapracovala do svých prognóz. Je to příklad schopnosti ČNB rychle se vypořádat s neočekávatelnými zahraničními událostmi podobně jako během samotné dluhové krize nebo velké finanční krize.
Graf 3 – Bližší pohled na vývoj a predikce inflace ve vybraných epizodách české ekonomiky
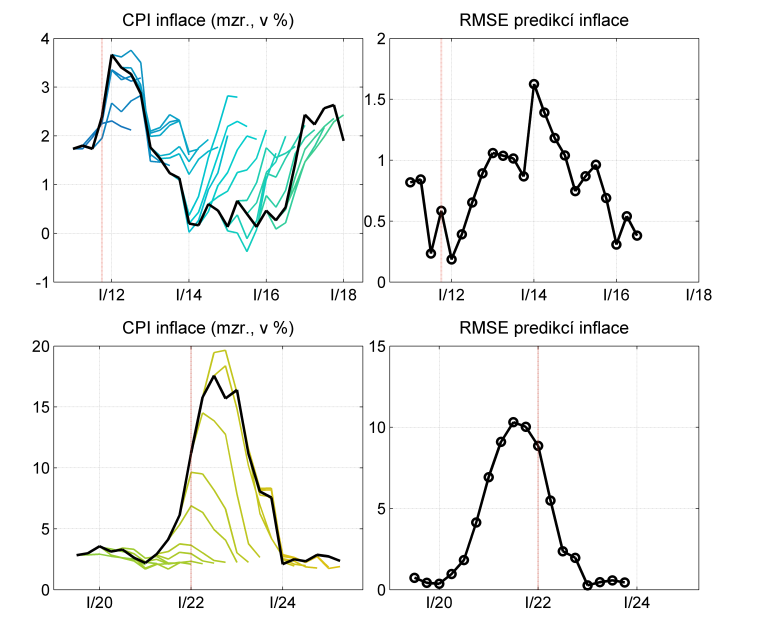
Pozn.: Graf ukazuje bližší pohled na historické prognózy inflace vypracované ČNB a odmocniny středních čtvercových chyb (RMSE) těchto prognóz. Červené čárkované vertikály značí přeliv dluhové krize do Česka (horní řádek) a počátek energetické krize (spodní řádek).
Celkové hodnocení chybovosti predikcí ČNB
Ačkoliv se za posledních 18 let prognózy ČNB potýkaly s větší chybovostí v období nepredikovatelných šoků, jejich celková predikční výkonnost je celkově solidní a pravděpodobnost vysokých chyb u klíčových proměnných je malá. Graf 4 ilustruje empirickou pravděpodobnost výskytu chyby konkrétní velikosti. Jinými slovy ukazuje, u jakého podílu predikcí byla chyba menší než zvolená hodnota (velikost chyby) na vodorovné ose, a umožňuje tak porovnat přesnost prognóz napříč různými horizonty. Například na horizontu jednoho čtvrtletí je pravděpodobnost, že se prognóza ČNB neodchýlí od skutečnosti o více než jeden procentní bod[6], větší než 90 %. Tuto pravděpodobnost snižují převážně velké odchylky z roku 2022, přičemž bez nich by tato pravděpodobnost byla téměř 100 %. S větší délkou predikčního horizontu pravděpodobnost predikční chyby narůstá. Pravděpodobnost chyby výraznější než 1 p. b. na horizontu jednoho a půl roku je okolo 50 %.
Graf 4 – Kumulativní distribuční funkce absolutních chyb predikcí ČNB
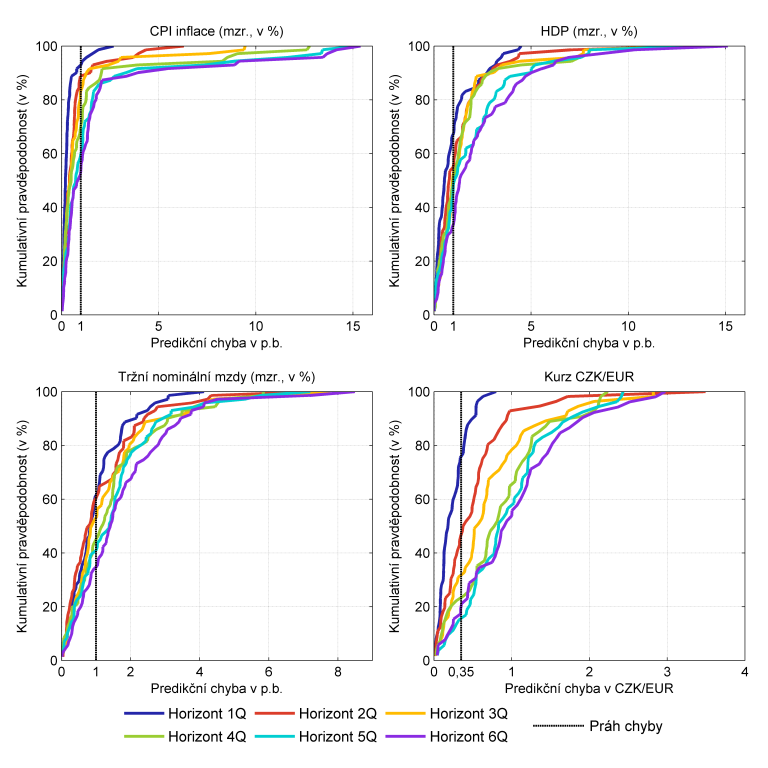
Pozn.: Graf ukazuje empirickou pravděpodobnost výskytu určité nebo menší predikční chyby na základě historických predikčních chyb ČNB. Horizont reprezentuje odchylku predikce v určitém čtvrtletí na horizontu prognózy. Práh chyby stanovuje referenční úroveň chyby, se kterou se porovnáváme.
U růstu HDP je pravděpodobnost chyby do 1 p. b. pro nejbližší čtvrtletí přibližně 70 %. Vyšší hodnota oproti prognózám inflace odráží vyšší kolísavost dat a je způsobena i revizemi, kterým řada podléhá. Na delších horizontech tato pravděpodobnost opět klesá, avšak s výjimkou nejdelšího horizontu šesti čtvrtletí se stále pohybuje okolo 50 %.
Trochu častěji se ČNB dopouští větších chyb při predikování růstu tržních nominálních mezd. Stejně jako HDP prochází také tato řada někdy i výraznými revizemi. Pravděpodobnost predikční chyby nižší než 1 p. b. je 60 %. U vzdálenějších prognóz je tato pravděpodobnost 40–50 %.
Pro prognózy kurzu koruny platí i v ČNB, že se jedná o nejhůře predikovatelnou veličinu (jak ukazují známé studie Meese a Rogoff, 1983; Rossi, 2013). Oproti ostatním veličinám je pravděpodobnost, že predikční chyba bude výraznější než obvyklá (pro kurz uvažujeme 0,35 v CZK/EUR[7]), vyšší (vyjma prognóz pro příští čtvrtletí).
Závěr
Historické prognózy ČNB ukazují, že největší predikční chyby vznikaly převážně v obdobích mimořádných a obtížně předvídatelných ekonomických šoků, které typicky přicházely ze zahraničí. Globální finanční krize, pandemie covidu-19 či energetická krize po ruské invazi na Ukrajinu výrazně změnily ekonomické prostředí způsobem, který bylo obtížné předvídat nejen pro ČNB, ale i pro ostatní prognostické instituce.
Z dlouhodobého pohledu byla relativně nejpřesněji predikována inflace, zejména na kratších horizontech měnové politiky. Vyšší chybovost naopak vykazovaly prognózy HDP, mezd a zejména kurzu koruny.
Historické zkušenosti zároveň ukazují, že s výjimkou období nízké inflace nebyla většina významnějších odchylek prognóz důsledkem systematického zkreslení predikčního aparátu, ale spíše reakcí ekonomiky na mimořádné šoky a změny vnějšího prostředí. Prognostický aparát ČNB se přitom v průběhu času dále rozvíjel, a to jak rozšířením modelového rámce[8], tak využíváním nových datových zdrojů a nowcastovacích metod[9]. S přispěním toho je chybovost v posledních letech opět velmi nízká. Se stejnou motivací jsou i v současnosti vyvíjeny další modelové nástroje, které mají za cíl dále zvýšit robustnost prognóz.
Literatura
Brázdik, F., Musil, K., Pokorný, T., Šestořád, T., Tonner, J., & Žáček, J. (2025). Upgrading the Czech National Bank's Core Forecasting Model g3+. Czech National Bank, Economic Research Division.
Meese, R. A., & Rogoff, K. (1983). Empirical exchange rate models of the seventies: Do they fit out of sample? Journal of international economics, 14(1–2), 3-–24.
Rossi, B. (2013). Exchange rate predictability. Journal of economic literature, 51(4), 1063–1119.
[1] V tomto období byl zaveden jádrový predikční model g3 jako hlavní prognostický nástroj, což zároveň v tomto blogu ohraničuje vzorek historických prognóz.
[2] Jádrový predikční model g3 i jeho rozšířená verze g3+ používají pouze tržní mzdy. Celkový průměrný růst mezd je zkompletován pomocí doplňkového aparátu na základě modelové predikce tržních mezd.
[3] Prognózy kurzu koruny v této době nebyly veřejné, a proto nejsou v analýze zahrnuty.
[4] Aby ČNB v tomto období zvýšila inflaci zpět k inflačnímu cíli, snížila základní úrokové sazby téměř k nule a přistoupila ke kurzovému závazku držet kurz koruny na úrovni 27 CZK/EUR pomocí devizových intervencí.
[5] Toto zobrazení bylo zvoleno pro jednoduché pochopení velikosti predikčních chyb. Avšak barevná škála tohoto vizuálu je nerovnoměrně rozložená (tzv. neekvidistantní), aby zohlednila různě velké extrémní pozorované hodnoty chyb a zároveň zachovala stejnou barevnou indikaci častěji se vyskytujících chyb. Porovnávaný predikční horizont zahrnuje vždy prvních šest čtvrtletí, které prognóza predikuje, což zároveň odpovídá měnověpolitickému horizontu ČNB.
[6] Tuto velikost predikční chyby považujeme za referenční pro inflaci, růst HDP a růst tržních mezd.
[7] Pro kurz koruny bereme jako referenční výši predikční chyby 35 haléřů kvůli vyšší volatilitě a obecně horší predikovatelnosti.
[8] Viz ČNB WP 7/2025 „Upgrading the Czech National Bank’s Core Forecasting Model g3+“.
[9] Viz blog „Když se pár chytrých modelů dalo dohromady, aneb ČNB posílila krátkodobý prognostický arzenál“.