ČNB zvýšila úrokové sazby, inflace na počátku příštího roku vzroste, následně však začne díky přísné měnové politice klesat
- Bankovní rada na svém listopadovém zasedání zvýšila úrokové sazby o 0,25 procentního bodu, 2T repo sazba je nastavena na 4 %. Bankovní rada vyhodnotila rizika a nejistoty výhledu plnění inflačního cíle v souhrnu jako proinflační.
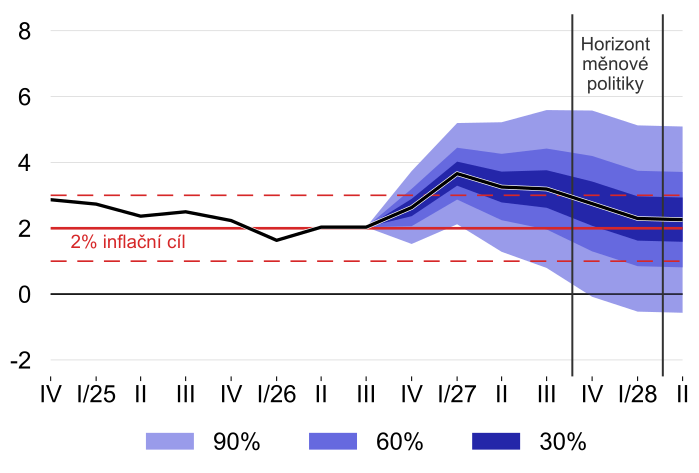
- Na začátku nadcházejícího roku inflace přechodně vzroste, následně však začne díky přísné měnové politice klesat a na začátku roku 2028 se navrátí do blízkosti 2% cíle.
- Ekonomický růst v příštích dvou letech zrychlí díky obnovení kladného příspěvku čistého vývozu při nadále silné domácí poptávce.
- S prognózou je konzistentní nárůst krátkodobých tržních úrokových sazeb.
Meziroční inflace se v létě pohybovala mírně pod cílem, v září však vzrostla na 2,5 %, a to zejména kvůli prudkému zdražení pohonných hmot v důsledku pokračujícího konfliktu na Blízkém východě. Růst cenové hladiny byl nadále tlumen poklesem cen potravin. Ty však na výhledu zamíří vzhůru kvůli nízké úrodě v Evropě a zdražení výrobních vstupů. Ve zvýšené jádrové inflaci se odráží zejména silný růst jednotkových nákladů práce a také vývoj imputovaného nájemného. V jeho rámci sice růst cen nových nemovitostí citelně zpomaluje, nadprůměrnou dynamiku si však udržují ceny stavebních prací a materiálů. Letošní inflaci tlumí převedení poplatků za podporované zdroje energie plně pod státní rozpočet. Vlivem odeznění tohoto administrativního efektu a očekávaného zdražení plynu a elektřiny pro domácnosti se inflace zkraje následujícího roku zvýší lehce pod 4 %. Průsak vysokých cen energií do dalších cen bude tlumit restriktivní nastavení měnové politiky, které přispěje k návratu inflace do blízkosti cíle na začátku roku 2028. V roce 2028 se růst cenové hladiny udrží mírně nad 2 % kvůli dopadům zavedení systému emisních povolenek ETS 2.
Růst české ekonomiky v prvním pololetí zpomalil. Začátkem roku tlumil dynamiku HDP záporný příspěvek čistého vývozu, který byl ve druhém čtvrtletí vystřídán meziročním poklesem zásob. Tyto faktory by měly v příštím roce odeznít a ekonomický růst by měl postupně nabírat na tempu. Ve výdajové struktuře totiž přetrvává solidní růst domácí poptávky podpořené robustní úvěrovou aktivitou. K růstu tak v následujících čtvrtletích přispěje především spotřeba domácností tažená nárůstem reálných mezd a uvolněnou fiskální politikou. Očekávané oživení zahraničních ekonomik podpořené fiskální expanzí v Německu udrží svižný růst soukromých fixních investic. Díky zvýšenému využití evropských fondů letos výrazněji rostou také investice vládních institucí. Zahraniční obchod přispěje v příštích letech k růstu HDP lehce kladně. Na výhledu se tak ekonomika postupně dostane nad svůj potenciál.
Po lehkém posílení na konci srpna se měnový kurz navrátil do blízkosti 24,3 CZK/EUR. Stejnou hodnotu očekává prognóza také pro čtvrté čtvrtletí. V příštích dvou letech zůstane koruna přibližně stabilní. Jejímu posílení bude bránit výraznější růst nákladů domácích producentů oproti zahraničním. S prognózou je konzistentní nárůst krátkodobých tržních úrokových sazeb. Zvýšení inflace v příštím roce vyžaduje zpřísnění měnové politiky. Jejímu restriktivnímu působení napomáhá i nárůst delšího konce výnosové křivky, blíže viz Box 1.
Bankovní rada vyhodnotila rizika a nejistoty výhledu plnění inflačního cíle v souhrnu jako proinflační. Rizikem pro nadcházející měsíce je setrvalost jádrové inflace. Ta se projevuje zejména ve zvýšeném růstu cen služeb, včetně cen bydlení. Dalším domácím rizikem ve směru vyšší inflace je případné zrychlení růstu množství peněz v ekonomice vyvolané vyšším úvěrováním domácností a vládních institucí. Případný meziroční nárůst deficitu veřejných financí by vedl k riziku ještě většího inflačního působení fiskální politiky. Proinflačním rizikem je rovněž pokračující rychlý růst mezd související s přetrvávajícím napětím na trhu práce.
Graf – Inflace se bude po většinu příštího roku nacházet nad 3 %, v roce 2028 se vrátí do blízkosti 2% cíle
celková inflace, meziročně v %, barevně intervaly spolehlivosti
Tabulka – Růst domácí ekonomické aktivity se bude v příštích dvou letech pohybovat okolo 2,5 %
v závorkách změny oproti minulé prognóze
| 2026 | 2027 | 2028 | |
|---|---|---|---|
| Inflace | 2,1 | 3,2 | 2,3 |
| v %, změny v p. b. | (0,1) | (0,7) | (-0,1) |
| HDP | 1,7 | 2,5 | 2,5 |
| meziročně v %, změny v p. b. | (-0,5) | (-0,2) | (-0,1) |
| Průměrná nominální mzda | 6,2 | 5,9 | 5,3 |
| meziročně v %, změny v p. b. | (-1,1) | (0,2) | (0,1) |
| Úroková sazba 3M PRIBOR | 3,9 | 4,1 | 3,6 |
| v %, změny v p. b. | (0,1) | (0,2) | (-0,1) |
| Měnový kurz | 24,3 | 24,3 | 24,2 |
| CZK/EUR | (0,0) | (-0,2) | (-0,1) |