ZPRÁVA O MĚNOVÉ POLITICE | PODZIM 2026 (box 1)
(autoři: Branislav Saxa, Jan Syrovátka)
Ještě na počátku letošního roku domácí úrokové sazby dle FRA naznačovaly mírné snížení sazeb, také v eurozóně a v USA trh spekuloval na uvolnění měnové politiky ECB a Fedu. Inflační a geopolitická rizika spojená s konfliktem na Blízkém východě však zcela obrátila očekávání opačným směrem. To se projevilo zejména u úrokových sazeb se střední a dlouhou dobou splatnosti, v menším rozsahu pak u krátkodobých splatností.
V reakci na vypuknutí konfliktu se úrokové sazby PRIBOR bezprostředně zvýšily jen lehce, domácí i zahraniční sazby s delší splatností (nad 1 rok) však na počátku března 2026 během několika dnů vzrostly až o 1 procentní bod. V důsledku útoku na Írán a uzavření Hormuzského průlivu totiž znatelně zdražila ropa a ožily obavy z vyšší inflace. Trh tak přehodnotil výhled měnových politik centrálních bank, které začaly komunikovat politiku „higher for longer“. Investoři zároveň zohledňovali možné prohloubení deficitů veřejných financí kvůli financování vojenských operací a fiskálních opatření ke zmírnění dopadů vysokých cen energií. Zároveň na trhu panovala zvýšená nejistota ohledně dalšího nastavení cel na dovoz zboží do USA. Na finančních trzích docházelo k poklesům cen některých aktiv, indexy implikované volatility na akciových trzích VSTOXX (EU) a VIX (USA) se několik týdnů nacházely nad hranicí tzv. klidového pásma. V návaznosti na jednání mezi USA a Íránem, která by mohla vyústit do trvalejšího mírového řešení, se situace na finančních trzích postupně pozvolna zklidňovala i přes několik vln eskalací vojenského konfliktu. Úrokové sazby se však k úrovním z konce února nevrátily, neboť ani při brzkém ukončení konfliktu a otevření Hormuzského průlivu nebylo možné očekávat rychlý návrat k cenovým úrovním komodit před válkou v Íránu. Trh předpokládá, že globální inflační šok bude postupně prosakovat, což bude centrální banky nutit k větší míře restrikce. Většina z nich již své základní úrokové sazby zvýšila (vedle ČNB také ECB, Fed a řada dalších) a nevylučuje další kroky, pokud energetický šok nepoleví.
Další faktor nárůstu dlouhodobých sazeb představuje globální zadlužení a rostoucí náklady dluhové služby. Část z toho představují dluhy nefinančních podniků, které se v posledních letech zvyšují zejména u technologických firem. Refinancování starších dluhů se přitom výrazně zdražuje, neboť pochází z období extrémně nízkých (nebo dokonce záporných) úrokových sazeb kolem roku 2016. Vysoké úrokové platby ještě více zatěžují rozpočtové schodky, a představují tak významné riziko pro veřejné finance světových ekonomik. Vlády se často ocitají v situaci, kdy chybí společenská poptávka po konsolidaci veřejných rozpočtů, a investoři mohou požadovat vyšší rizikovou prémii.
Vazba mezi domácími a zahraničními sazbami úrokovými swapy (IRS, resp. interest rate swap) je dlouhodobě velmi těsná (Graf 1). Silně korelované jsou 20denní změny korunových a eurových IRS se splatností 10R, o něco méně pak změny pětiletých IRS. Korelace je slabší u denních změn sazeb IRS, nicméně i u těch dosahuje v posledních deseti letech hodnot kolem 0,5. S delší splatností přirozeně klesá význam očekávání o budoucím nastavení měnové politiky ČNB a roste propojenost českých sazeb se zahraničními sazbami.
Graf 1 – Korelace změn korunových a eurových sazeb IRS je poměrně vysoká
klouzavá korelace v 1000denních oknech, datum odpovídá poslednímu pozorování, pramen: Bloomberg, výpočet ČNB
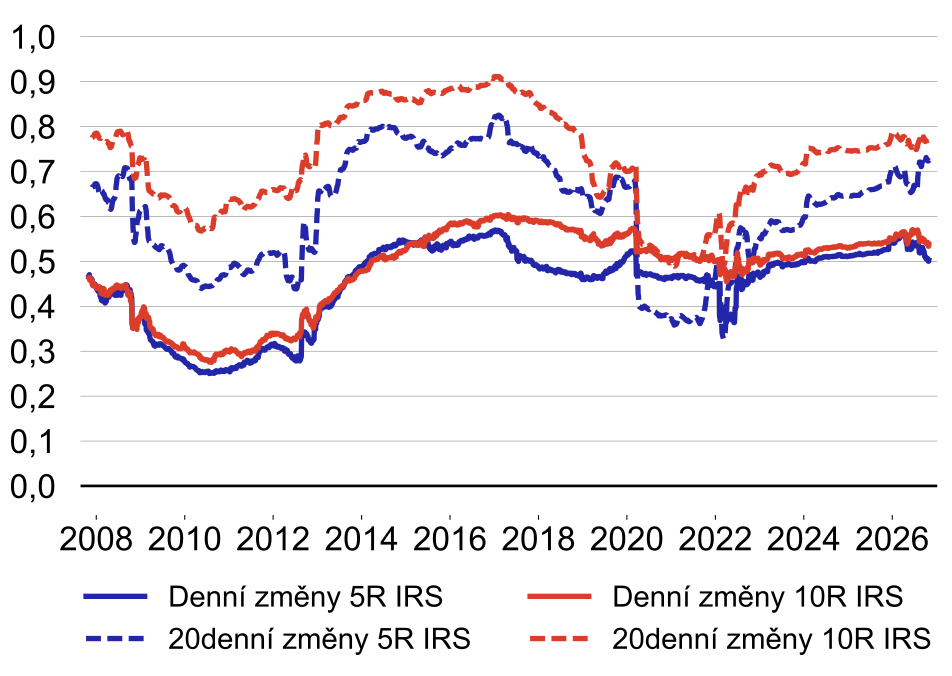
Poznámka: 20denní změny sazeb IRS jsou počítané jako rozdíl sazeb za 20 obchodních dnů.
Graf 2 ukazuje, že od začátku letošního roku domácí sazby IRS – podobně jako v zahraničí – vzrostly až o 1,2 procentního bodu. Podmínky dlouhodobého financování se tak zpřísnily nad rámec měnověpolitických kroků centrálních bank. Sklon výnosové křivky se přitom příliš nezměnil a zůstává kladný.
Graf 2 – Výnosové křivky IRS se od začátku války v Íránu posunuly na vyšší hladinu
v %, pramen: Bloomberg
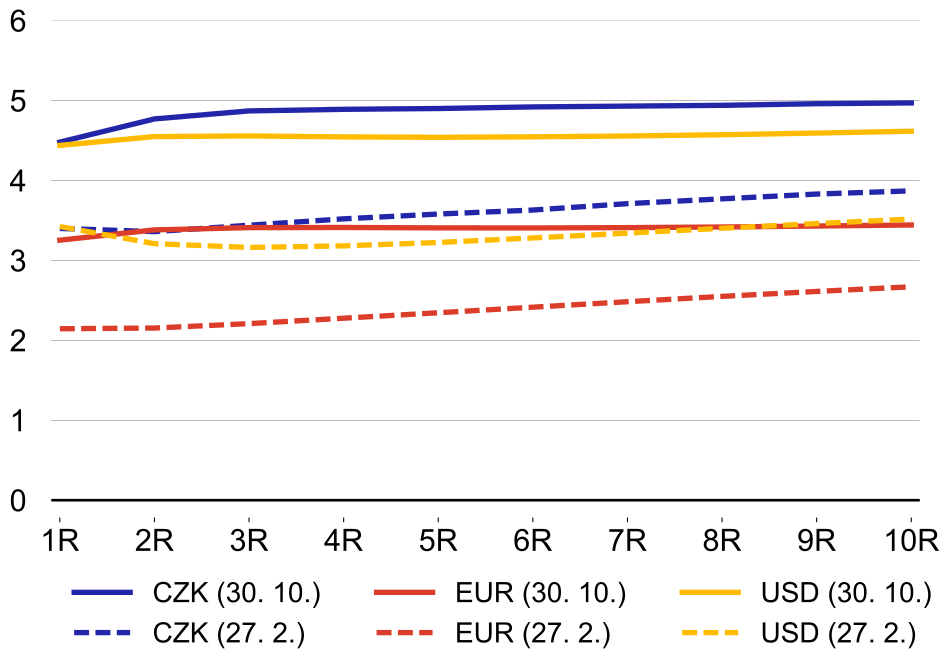
Poznámka: V případě CZK a EUR jsou použity sazby IRS, pro USD jsou použity sazby SOFR.
Zvýšené dlouhodobé sazby mírně tlumí ekonomickou aktivitu. Například studie[1] pro USA odhaduje, že zvýšení dlouhodobých sazeb o 1 procentní bod v důsledku nárůstu termínové prémie může vést k poklesu mezery výstupu přibližně o 0,75 až 1 procentního bodu. Pro českou ekonomiku lze očekávat menší dopad, avšak průsak měnověpolitických a tržních sazeb do klientských sazeb je poměrně rychlý.[2] Klientské sazby většiny (cca 57 % objemu) korunových úvěrů nefinančním podnikům jsou smluvně navázané na sazby PRIBOR, takže podstatná část úrokového kanálu je již zachycena vývojem krátkodobých sazeb v prognóze. Změna tržní sazby se tak promítá do klientských sazeb prakticky okamžitě. Sazby s delší splatností nicméně ovlivňují úrokové sazby u té části úvěrů nefinančním podnikům, které jsou sjednávány s fixní úrokovou sazbou. Průměrná úroková sazba ze všech úvěrů podnikům se od počátku letošního roku zvýšila o 0,7 procentního bodu na 5,6 % v září, což představuje dodatečný tlak zejména na investiční aktivitu.
Úrokovými sazbami s delší splatností jsou více ovlivňovány úvěry na bydlení. U nových hypoték bývá referenční sazbou v posledních letech nejčastěji IRS se splatností 3 roky, dříve převládala splatnost 5 let. Změny tržních úrokových sazeb se do hypoték propisují o něco pomaleji než u podnikových úvěrů, ovšem sazby IRS se letos zvyšovaly ve větším rozsahu než sazby PRIBOR. Průměrná sazba z hypotečních úvěrů od začátku letošního roku vzrostla o 0,6 procentního bodu na 5,2 %. Empirická evidence pro eurozónu[3] ukazuje, že přímý dopad tohoto kanálu do spotřeby je relativně slabý. Efekt dodatečného zpřísnění zachycuje jádrový predikční model pouze částečně. V prognóze je proto nad rámec standardních modelových mechanismů expertně zohledněn výraznější tlumící vliv vyšších dlouhodobých sazeb především na investice, zatímco u spotřeby se předpokládá jen mírný efekt.
Současná úroveň úrokových sazeb s delší splatností okolo 5 % není z historického pohledu výjimečná (Graf 3), obvykle však byla dosahována při nastavení vyšší 2T repo sazby. Obdobně jako v roce 2022, kdy se delší sazby naposled dostaly nad hladinu pozorovanou v současnosti, i nyní zvýšené sazby na delším konci křivky přispívají k tlumení inflace. Zvýšení klientských sazeb z hypoték omezuje zájem o hypotéky, dle Šetření úvěrových podmínek očekává velká část bank ve čtvrtém čtvrtletí letošního roku další snížení poptávky po úvěrech na bydlení. To přispívá ke zpomalování růstu cen nemovitostí, který přímo i nepřímo ovlivňuje celkovou inflaci.
Graf 3 – I přes současný nárůst domácí úrokové sazby IRS nedosahují předchozích maxim
v %, u 2T repo sazby stavy ke konci měsíce, u IRS měsíční průměry, pramen: ČNB
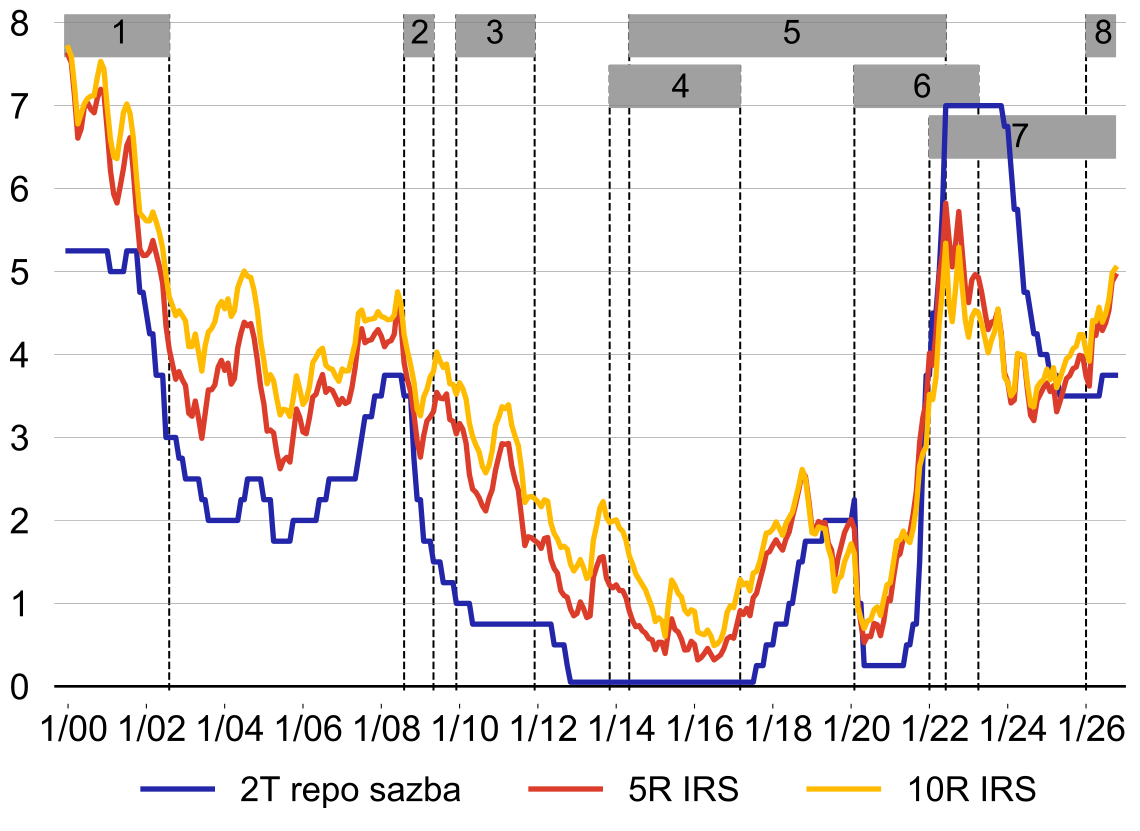
Poznámka: Šedá pole označují tato období:
1 Dot-com bublina
2 Finanční krize
3 Dluhová krize v eurozóně
4 Kurzový závazek ČNB
5 Záporné sazby v eurozóně
6 Období covidu-19
7 Ruská invaze na Ukrajinu
8 Útok USA na Írán
[1] Kiley, M. T. (2014): The Aggregate Demand Effects of Short- and Long-Term Interest Rates, International Journal of Central Banking, Volume 10, Issue 4.
[2] Blíže viz box „Jak banky a klienti reagují na změny úrokových sazeb ČNB?“ ze ZoMP léto 2026.
[3] Baptista, P., M. Dossche, A. Hannon, D. Henricot, O. Kouvavas, D. Malacrino a L. Zimmermann (2025): The transmission of monetary policy: from mortgage rates to consumption, ECB Economic Bulletin, Issue 4/2025.